
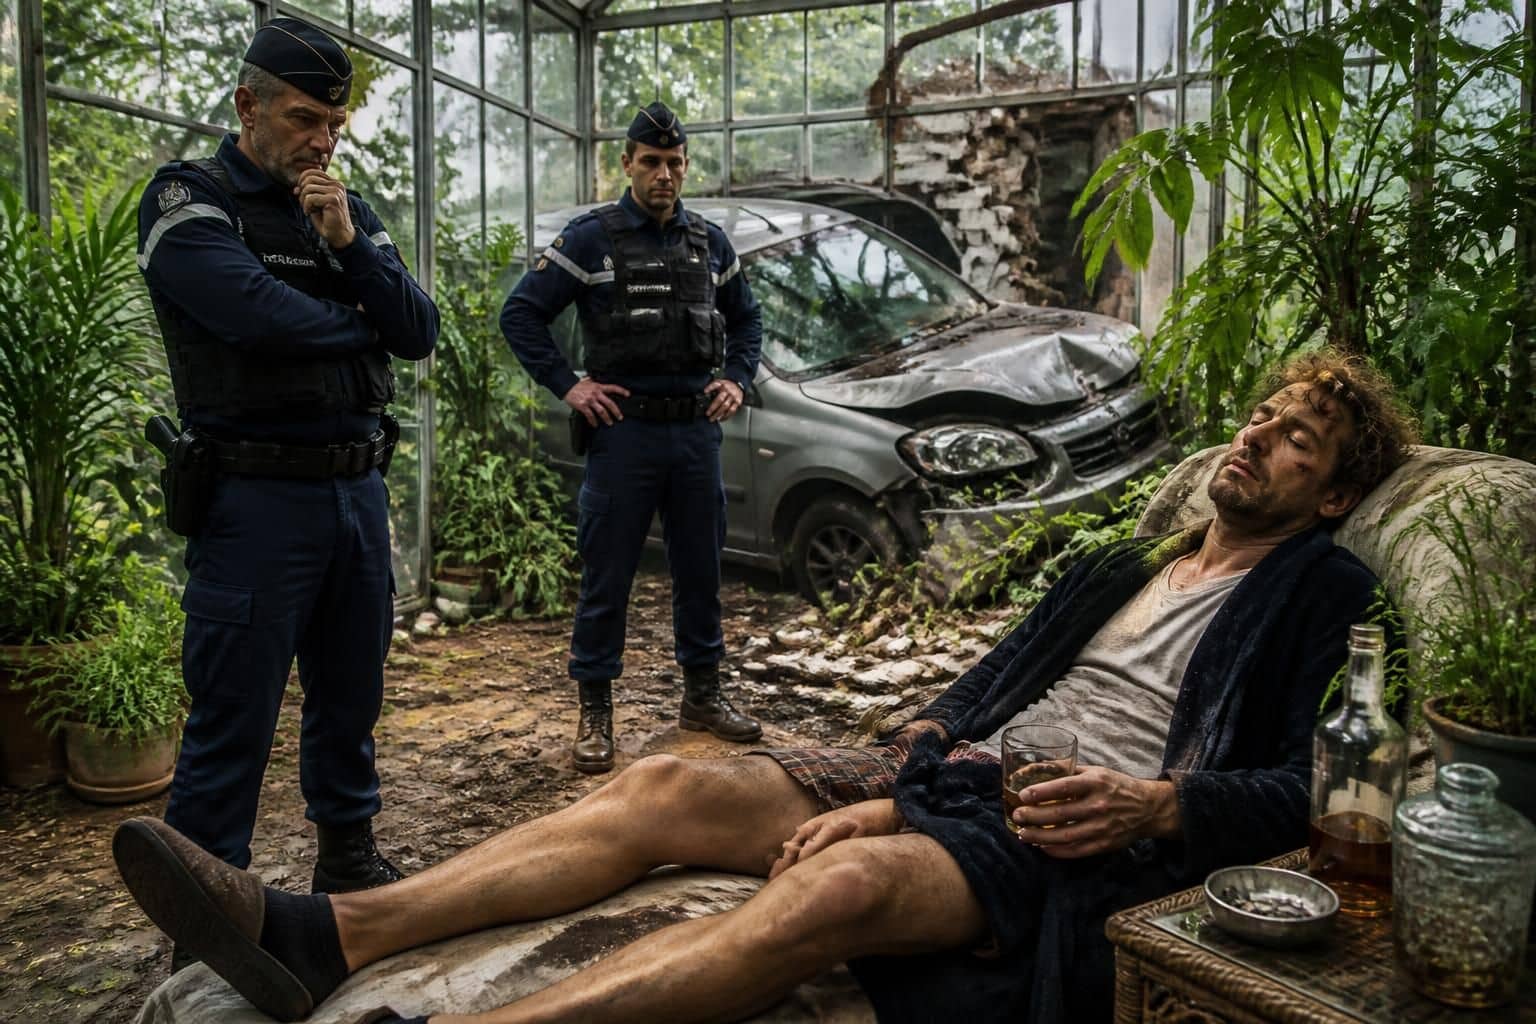
Résumé de l’affaire et enjeux: un vol de voiture suivi d’une collision avec un mur, puis une découverte par les gendarmes où la personne est retrouvée en train de boire du rhum dans une serre. Cet épisode met en lumière les questions d’indemnisation, de fuite du conducteur et de la façon dont le droit et l’assurance gèrent ces situations en 2026. Il démontre aussi comment l’implication du contrôle et des témoins peut influencer la suite du dossier et les responsabilités.
Vol de voiture, fuite et collision: comprendre les faits et les conséquences en 2026
Dans ce type de scénario, le vol de voiture peut rapidement dégénérer en collision grave et en accident impliquant des tiers ou des biens publics. L’interaction entre les forces de l’ordre et le conducteur permet souvent de retracer les faits et d’évaluer les responsabilités. Le détail étonnant de la serre et du rhum souligne l’imprévisibilité de certains épisodes et peut influencer les priorités des enquêteurs. En parallèle, les assureurs s’interrogent sur les mécanismes d’indemnisation lorsque le véhicule est volé et que le conducteur responsable fuite.
Les détails du déroulement: vol, fuite et collision
Le récit évoque un vol de voiture suivi d’une fuite avant une collision avec un obstacle solide, typiquement un mur. L’intervention des gendarmes éclaire les circonstances et peut révéler des éléments supplémentaires (état du conducteur, éventuelle consommation d’alcool ou de stupéfiants). Le clin d’œil à la serre et au rhum illustre des détails qui peuvent influencer les suites pénales et civiles, notamment en matière de preuve et de responsabilité. Enfin, cet épisode rappelle que tout accident, même lié à un vol, peut nécessiter une évaluation minutieuse des garanties et des recours disponibles.
Indemnisation et parcours légal pour 2026
Lorsque le sinistre provient d’un vol de voiture et d’une collision avec un véhicule non identifié ou non assuré, le Fonds de Garantie des Assurances Obligatoires (FGAO) intervient pour indemniser les victimes. Si votre police est tous risques, votre assureur peut déclencher l’indemnisation directement. En cas d’assurance au tiers, le FGAO prend le relais, notamment lorsque le responsable est non assuré ou introuvable. Le FGAO vous contacte après réception du dossier et vous guide sur les démarches à suivre. L’objectif est de compenser les dommages, sans plafond pour les dommages corporels et avec un plafond legislativement fixé pour les dégâts matériels à 1 120 000 €. Notez que l’indemnisation par le FGAO ne libère pas le(la) responsable des responsabilités civiles et pénales; il peut être poursuivi si sa localisation est possible.
Pour illustrer ces mécanismes, vous pouvez consulter des exemples similaires: emboutit une voiture de gendarmerie sous alcool et retrouvé dans un jardin après une chute en voiture. Ces cas montrent comment les preuves et les circonstances peuvent influencer l’indemnisation et les suites pénales.
- Vérifier que votre assureur peut intervenir et déclarer le sinistre via le constat amiable, même si l’autre conducteur a pris la fuite.
- Demander les coordonnées complètes des témoins et les conserver pour étayer votre dossier.
- Si votre assurance est au tiers et que le responsable demeure introuvable, solliciter le recours au FGAO.
- Déposer une LRAR si vous déclarez l’accident directement au FGAO, en joignant le constat détaillé et toutes les preuves disponibles (expertises, certificats médicaux, devis).
- Conserver le relevé d’informations et la déclaration sinistrée pour le traitement du dossier.
- Attendre l’offre d’indemnisation et envisager un recours dans le cas où celle-ci ne répond pas à vos attentes.
Selon le cadre légal en vigueur, l’offre du FGAO intervient habituellement dans les trois mois suivant l’étude du dossier. Si le calcul proposé ne convient pas, le recours peut être engagé dans l’année; une action en justice peut être envisagée dans les cinq ans après l’accident. Le respect des preuves et des documents est crucial pour maximiser les chances d’indemnisation.
Tableau récapitulatif des étapes d’indemnisation
| Étape | Description | Délai indicatif |
|---|---|---|
| Déclaration du sinistre | Remplir le constat amiable et le transmettre à l’assureur, même si l’autre conducteur est introuvable. | Immédiat |
| Examen par l’assureur | Évaluation du dossier et proposition d’indemnisation selon le contrat (tous risques ou tiers). | Quelques semaines à 3 mois |
| Recours au FGAO | Si l’assureur refuse ou si le véhicule est au tiers, saisir le FGAO. | 3 mois pour une première réponse |
| Recours juridique | Possibilité d’action en justice si nécessaire. | Jusqu’à 5 ans |
| Dommages corporels et plafonds | Aucun plafond pour les dommages corporels; dégâts matériels plafonnés à 1 120 000 €. | N/A |
Pour approfondir les aspects liés à la conduite sous influence et aux contrôles routiers, vous pouvez consulter ces articles: excès de vitesse et sanctions 2026 et contrôle et alcool au volant.
Bonnes pratiques et précautions en 2026
La sécurité routière reste un enjeu majeur et les cas décrits rappellent l’importance d’éviter toute imprudence. En cas d’un vol de voiture suivi d’un accident, il est crucial d’agir rapidement et de documenter les preuves pour faciliter l’évaluation par l’assurance et le FGAO. Rester dans les limites légales et éviter les comportements à risque contribue à limiter les conséquences financières et personnelles.
- Éviter toute imprudence au volant et s’abstenir de conduire après une consommation d’alcool ou de stupéfiants; le contrôle routier peut intervenir à tout moment.
- Conserver les preuves matérielles et les documents (constats, devis, certificats médicaux) pour soutenir le dossier.
- Respecter les procédures d’indemnisation et les délais pour éviter les pertes de droits.
Pour des exemples concrets et spécifiques à 2026, découvrez d’autres cas sur Carteborne comme emboutir une voiture de gendarmerie et revenir sans permis après une action alcoolisée.
Un accident impliquant un véhicule volé peut-il être entièrement indemnisé ?
Oui, via le FGAO si l’assureur ne peut pas indemniser, et sous réserve des documents justificatifs et des circonstances.
Quel rôle joue le FGAO dans ce type d’affaire ?
Le FGAO indemnise les victimes lorsque le responsable est non assuré ou introuvable, après analyse du dossier et des preuves.
Quels délais pour obtenir une indemnisation ?
Le FGAO peut proposer une offre dans environ 3 mois après l’étude du dossier; un recours est possible dans l’année et une action en justice peut être envisagée jusqu’à 5 ans après l’accident.


